在全球新能源产业链竞争中,有一种资源曾经被很多国家视为“战略王牌”,它就是镍。
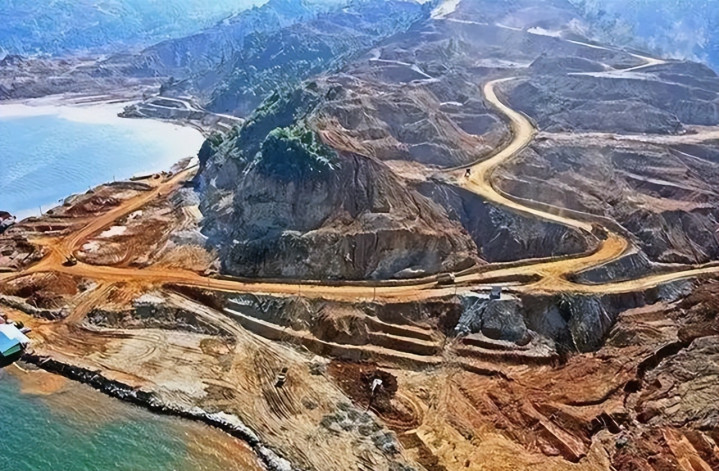
随着新能源汽车、电池储能产业快速发展,镍成为制造高镍三元电池的重要原料,而印尼凭借丰富的镍资源,一度站到了全球产业链的聚光灯下。
然而,资源优势并不等于产业优势。
一个国家拥有矿山,并不代表拥有定价权,更不代表能够控制整个产业链。
镍矿从地下挖出来,只是产业链最前端的一块原料,真正决定价值的是后续的冶炼技术、加工能力、设备体系以及终端市场。
印尼近年来推动镍产业升级,希望从单纯出口矿石转向发展冶炼和新能源材料产业,这一方向本身符合资源型国家寻求产业升级的逻辑。
但在政策调整过程中,如果忽视市场规律、产业协作规律,就可能出现一个尴尬局面:原本依靠国际合作建立起来的产业体系,反而因为政策变化受到冲击。
这场围绕印尼镍产业的博弈,实际上折射出一个更深层的问题。
矿产资源可以带来机会,但只有融入完整产业链,才能真正转化为财富。
印尼曾经认为,掌握全球重要镍资源,就掌握了新能源产业的关键筹码。
但现实证明,没有成熟的技术团队、没有完整的制造体系、没有稳定的消费市场,单独握着矿山,并不能让一个国家自动成为产业赢家。
印尼镍产业的崛起,离不开过去十多年国际投资和产业合作的推动。
其中,中国企业发挥了非常重要的作用。
公开资料显示,印尼拥有全球重要的镍资源储备,也是近年来全球镍产量增长最快的国家之一。
根据印尼政府公布的信息,镍产业已经成为该国推动下游产业发展的重要方向。
印尼政府持续强调矿产资源下游化,希望减少原矿出口,提高本国在全球价值链中的位置。
但从资源变成产业,中间隔着一道巨大的技术鸿沟。
过去,印尼虽然拥有镍矿,但长期主要停留在资源出口阶段。
真正让印尼镍产业快速扩张的,是大量资本投入、工程建设和产业配套。
中国企业参与建设的大型工业园区,把矿山、冶炼、电力、港口、物流等环节连接起来,使镍矿能够快速转化为镍铁、不锈钢材料以及新能源电池原料。
这其中涉及的并不是简单的采矿,而是一整套复杂工业体系。
例如,用于红土镍矿处理的火法冶炼路线,需要长期经验积累;湿法高压酸浸技术,更涉及设备控制、环保管理和生产经验。
矿石进入工厂之后,如何稳定生产、降低成本、提高效率,都不是短时间能够复制的。
这也是为什么很多资源国家拥有矿,却难以形成强大产业竞争力。
如果只是把镍矿看成地下财富,就容易产生一种错觉:矿在自己手里,别人就必须依赖自己。
但产业链现实更加复杂。
矿石只是起点,真正产生利润的是加工环节。
印尼在调整镍产业政策时,正是触碰到了这一关键环节。
根据印尼能源和矿产资源部公布的相关文件,2026年印尼调整了镍矿基准价格计算方式,提高了部分价格参考系数,并将伴生矿物价值纳入计算体系。
新的价格机制增加了镍矿交易中的计算因素。
与此同时,印尼政府也加强对矿产出口和资源收益的管理,希望通过更加集中化的方式提高国家收益。
印尼总统普拉博沃政府推动成立相关资源出口管理机制,希望加强对战略资源出口流程的控制。
从印尼自身角度看,这些措施背后有一个明确目标,就是希望资源价值更多留在国内,让印尼从资源供应者变成产业参与者。
但问题在于,产业链不是行政命令可以单方面重新排列的。
企业投资最看重的是长期稳定的预期。
如果政策频繁变化,生产成本不断增加,企业就必须重新计算投资价值。
对于已经投入大量资金建设冶炼设施的企业而言,矿价、配额、出口政策的变化,会直接影响整个生产体系。
此前一些在印尼投资的中国企业就曾通过行业组织表达对营商环境变化的担忧,认为新的政策增加了生产压力,并可能影响后续投资计划。
这背后反映出的,是资源国与产业投资者之间的利益重新分配问题。
印尼希望提高资源收益,这是一个主权国家正常的发展诉求。
但产业发展不是简单的“谁拥有资源,谁就拥有全部话语权”。
中国企业选择投资印尼,并不是因为中国没有其他选择,而是基于全球产业布局和商业合作。
事实上,近年来中国新能源产业链一直在进行多元化布局。
与此同时,电池技术路线也在不断变化。
过去,高镍三元材料被认为是新能源汽车的重要方向,但随着磷酸铁锂电池技术不断成熟,其成本、安全性和循环寿命优势逐渐显现,市场份额持续提升。
这意味着镍在新能源领域的重要性仍然存在,但已经不是唯一选择。
产业链最大的特点,就是会寻找替代方案。
当某一个环节成本持续上升,企业自然会重新评估供应来源、技术路线和投资方向。
这也是为什么资源国家经常会遇到一个问题:短期可以依靠资源优势获得收益,但长期竞争靠的是产业能力。
澳大利亚拥有铁矿资源,但真正决定其价值的是全球钢铁产业链需求;中东拥有石油资源,但石油财富背后依靠的是全球能源市场体系。
资源只是条件,产业才是核心。
印尼镍产业同样如此。
如果没有中国企业带来的资金、技术和工程能力,印尼镍矿很难在短时间内形成今天的规模。
如果未来产业合作受到影响,受损的不只是投资者,也包括当地就业、税收以及工业发展速度。
这并不是说资源国不能提高收益,而是说明任何产业政策都需要考虑市场规律。
资源价值来自产业链,而产业链最害怕的是不确定性。
近年来,印尼也在尝试吸引更多国际投资进入关键矿产领域,包括扩大与其他国家企业在矿产开发方面的合作。
印尼政府强调,希望通过投资扩大和产业升级提升本国价值链位置。
但现实是,全球新能源产业竞争已经进入深加工和技术竞争阶段。
未来的竞争,不是谁拥有最多矿,而是谁能够把矿变成材料,再把材料变成产品,最终卖向全球市场。
如果一个国家只有矿,没有技术,没有制造,没有消费市场,那么矿产优势最终可能只是账面上的财富。
印尼镍产业的发展经历说明,全球经济合作不是简单的资源交换,而是一整套互相依存的产业体系。
合作能够创造价值,破坏合作也会带来反作用。
真正成熟的产业政策,不是试图依靠资源优势压制合作伙伴,而是在开放合作中提升自身能力。
镍矿埋在地下时,只是一种矿石;经过技术加工,进入新能源产业链,才成为推动经济发展的重要资源。
印尼真正需要思考的,不是如何把合作伙伴推远,而是如何在合作中提升自身产业实力。
资源可以带来机会,但技术决定高度,市场决定规模。
任何国家想依靠一座矿山改变全球产业格局,都必须面对一个现实:离开完整产业链,所谓“资源王牌”,最终可能只是无法兑现的石头。
简配资提示:文章来自网络,不代表本站观点。
相关文章
沪深京行情 实时轮播
热点资讯