做了20年全球市场研究,我最近翻港股的数据,越翻越心惊。
一边是IPO融资额创了近五年新高,前8个月募了3424亿港元,同比暴涨153%,400多家公司排队等着上市,个个都想来圈钱;另一边是超过一千只股票日均成交额不足5万港元,几百只股票全天零成交,仙股遍地,优质公司排队私有化退市,外资主动型基金连续几个季度净减持。
一个市场,如果只剩下融资功能,失去了投资价值,失去了流动性,那它就不再是资本市场,只是个提款机。
都想着白拿,都想着只进不出,到最后,只会被全球资本彻底抛弃。
今天这篇五千多字,我把港股现在的困局说透:融资到底有多猛?流动性差到什么程度?为什么会走到这一步?最后的出路在哪?
全是公开数据和我跑机构调研的真实观察,不唱多也不唱空,客观说事实。耐心看完,你对港股的认知,绝对能超过市面上80%的卖方研报。
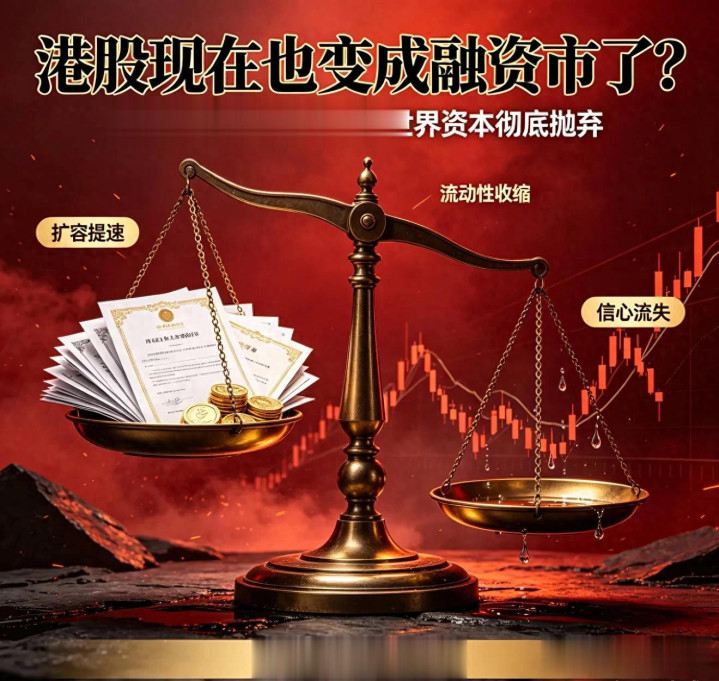
一、融资侧:全球顶级募资机器,半年干了过去一年的量
先看融资端,毫不夸张地说,港股现在是全球最猛的融资市场,没有之一。
港交所官方数据摆在这:2026年前八个月,一共有106家新公司上市,比去年同期多了80%;IPO募资金额3424亿港元,同比暴涨153%。
什么概念?去年全年港股IPO也就2858亿,今年八个月就干了去年全年的1.2倍。
这还只是IPO。如果算上配股、增发等再融资,前八个月股权总集资金额是6513亿港元,同比增长76%。
光是上半年的后续发行,也就是再融资,就有296亿港元。
很多人说,IPO多说明市场好啊,说明企业认可啊。
话是没错,但凡事都有个度。一个健康的市场,是融资和投资双向平衡的,有进有出,有拿钱的有赚钱的。
但现在的港股,融资端马力拉满,投资端却在持续失血。
我给你算一笔账:前八个月股权融资拿走了6500多亿,同期南向资金净流入才多少?一千多亿。外资主动型基金还是净流出的。
也就是说,进来的钱,远不如抽走的钱多。
这种情况下,市场能好才怪。
更有意思的是上市结构。
现在去港股上市的公司,大概分三类:
第一类,是国内的产业公司,A股上不去,或者等不及,去港股挂牌,核心目的就是融资,补充现金流;
第二类,是中概股回港二次上市、双重主要上市,也是为了多一个融资渠道,对冲美股风险;
第三类,是海外的资源型公司、东南亚企业,冲着港股的亚洲融资中心地位来的,也是来募资的。
清一色都是来拿钱的,很少有是来给投资者创造回报的。
上市的目的非常纯粹:融资,变现,减持。
这不是我瞎说,你去看这两年上市的新股,满三年解禁之后,有多少大股东是减持的,有多少是继续增持的。
比例低得可怜。
二、投资端:流动性崩塌,超千只个股沦为“僵尸股”
融资有多猛,市场就有多惨。
港股现在最大的问题,不是指数跌多少,是流动性没了,大量股票已经失去了交易功能。
这才是最致命的。
看几组数据,看完你就知道有多夸张:
第一,成交额分化到极致。港交所的数据看起来不错,前八个月日均成交额2825亿港元,同比还涨了14%。但这是被头部几十只股票拉起来的。
真实情况是:约3%的头部企业,贡献了市场70%以上的成交额。剩下超过两千家公司,分剩下不到30%的成交量。
有超过1000家公司,日均成交额不足5万港元,占全部上市公司的三分之一。
什么概念?一天买卖加起来不到5万块钱,稍微大点的资金,想买都买不进去,想卖也卖不出来,砸进去就能砸跌停,拉一下就能涨停,完全失去了流动性。
第二,仙股遍地,市值崩塌。
截至2026年中,港股有近2000家公司市值低于50亿港元,占比超过七成;其中市值不足10亿港元的公司超过千家。
创业板更夸张,300多家公司,超过95%股价低于1港元,也就是俗称的“仙股”,三分之一的公司股价不到一毛钱。
很多公司,市值还不如一套深圳的房子贵,但它却是个上市公司。
你说这正常吗?
第三,零成交成为常态。
行情清淡的时候,每天有几百只股票全天零成交,一股都没卖出去。
不是停牌,就是正常交易,但就是没人买也没人卖,僵在那里。
这样的股票,上市还有什么意义?就是个代码,个空壳。
所以现在出现了一个非常讽刺的现象:一边是几百家公司排队IPO,挤破头想上市;另一边是几十家公司主动私有化,排队退市。
2025年全年,港股有62家公司退市,其中29家是主动私有化退市的。
2026年前八个月,已经有31家公司完成除牌,差不多每个月就有4家离场。
主动退市的这些公司,很多基本面其实不差,就是因为估值太低,流动性太差,上市除了每年交监管费、信披费,没任何好处,融不到钱,也没法减持,还不如退市私有化。
上市公司用脚投票了,这才是最危险的信号。
三、外资在用脚投票,定价权正在流失
港股是离岸市场,本质上靠的是全球资本的信任和配置。
但现在,全球资本正在用脚投票。
先看机构数据:2026年二季度,国内主动权益基金对港股的配置比例,从一季度的13.94%直接降到了8.73%,一个季度砍了5个百分点。
公募基金集体“赎港回A”,不是个别现象,是行业性的调仓。
外资那边呢?被动指数资金因为MSCI、富时罗素的指数调整,还有进有出;但主动型外资,对港股的配置是持续下降的。
摩根士丹利的跟踪报告显示,2026年以来,外资主动基金对港股核心资产的持仓权重,整体是下降的。消费互联网、地产、金融这些传统重仓板块,都在被持续减配。
只有少数几个硬科技、生物医药板块,还有小幅加仓,整体是净流出的。
为什么全球资本不玩了?
核心原因就一个:这个市场的功能变了。
全球资本来港股,是来做投资的,是来分享中国经济增长红利的,是来赚企业成长的钱的。
不是来当提款机,不是来给上市公司接盘的。
当一个市场只剩下融资功能,投资功能持续弱化,赚不到钱还容易踩坑,那资本自然会用脚投票,去别的市场。
不要觉得资本离不开你。全球可投资的市场多了,美股、欧股、日股、印度股市,哪里能赚钱去哪里。
资本是最理性的,也是最无情的。
四、为什么会走到今天这一步?四个核心矛盾
港股变成今天这样,不是一天两天的事,是很多年的问题积累,集中爆发了。
四个核心矛盾,层层叠加,走到了现在的局面。
第一个矛盾:上市门槛持续降低,公司质量参差不齐
为了争夺IPO资源,这些年港交所一直在降低上市门槛,从18A生物科技,到特专科技公司,再到各种上市新规。
门槛越来越低,上市越来越容易。
好处是吸引了很多新兴产业公司,坏处是公司质量参差不齐,鱼龙混杂。
很多公司,上市的时候故事讲得天花乱坠,业绩承诺一大堆,上市之后业绩变脸,股价跌跌不休,最后变成仙股。
投资者亏多了,自然就不信了,就不玩了。
市场的信任,就是这么一点点被消耗掉的。
第二个矛盾:重融资轻回报,制度导向偏了
港股的制度设计,从根上就是偏向融资方的,对投资者的保护相对弱。
退市制度虽然在收紧,但整体还是偏宽。很多垃圾股、问题股,能拖很多年才退市,中间不断收割散户。
分红没有强制要求,很多公司上市之后从来不分钱,就是不断融资、配股、供股,摊薄股东权益。
老股民都知道,港股的“供股”有多坑,很多公司就是通过不断供股,把小股东的权益稀释到几乎为零。
一个市场,总是想着怎么让企业拿到钱,不想着怎么让投资者赚到钱,时间长了,投资者自然就走了。
第三个矛盾:产业结构迭代,传统引擎失速
港股的上市公司结构,传统产业占比太高了。
金融、地产、消费、能源,这几个板块占了恒生指数的大部分权重。
这几年,地产下行,金融承压,消费疲软,传统产业的盈利都不好,自然带不动指数。
而新兴产业呢?AI、新能源、半导体,这些最火的赛道,港股的上市公司要么是二线的,要么是在美股二次上市的,核心资产不在这。
产业结构跟不上时代,自然就吸引不到新的资金。
资本市场炒的是预期,是未来。没有未来的产业,自然没有资金愿意来。
第四个矛盾:地缘政治冲击,离岸属性承压
港股是离岸市场,连接中国内地和全球资本。
这几年地缘政治波动大,中美博弈,全球产业链重构,港股作为中间枢纽,承压非常大。
很多全球资管机构,出于地缘风险的考虑,降低了中资资产的配置比例,港股首当其冲。
这个是大环境的问题,不是市场本身能解决的,但确实加剧了港股的困局。
四个因素叠加,融资端加速扩容,投资端持续失血,产业结构跟不上,地缘风险加持,就走到了今天这个局面。
五、真的会被抛弃吗?不改革才是最大的风险
很多人说,港股有国家支持,有南向资金,不会有事的。
我想说,短期资金可以托市,但长期来看,一个市场的地位,靠的是自身的功能和吸引力,不是靠托。
如果一直是重融资轻投资,一直是只进不出,一直是仙股遍地,那全球资本早晚会彻底抛弃这个市场。
这不是危言耸听。全球金融中心的地位,从来不是一成不变的。
当年的阿姆斯特丹,后来的伦敦,现在的纽约,都是靠自身的制度、流动性、赚钱效应,一步步起来的。
做不好,一样会衰落。
那港股还有救吗?当然有。但必须动真格的改革,不能只喊口号。
我觉得至少要做四件事:
第一,平衡融资和投资,不能只偏一头
融资是资本市场的功能,但不是唯一功能。投资功能、财富管理功能,同样重要。
不能只想着怎么让企业上市融资,也要想着怎么让投资者赚到钱,怎么提升市场的赚钱效应。
IPO节奏要和市场承受能力匹配,不能行情好的时候猛发,行情差的时候还猛发,只顾抽血不管市场死活。
再融资也要规范,不能随意配股供股,肆意摊薄股东权益。
平衡,才能长久。
第二,严格退市制度,加速出清垃圾股
现在港股的退市速度,比以前快了,但还是不够。
两千多家上市公司,至少有三分之一是空壳、僵尸股、垃圾股,占据着代码,消耗着监管资源,就是不产生价值,还拉低了整个市场的估值和流动性。
该退就退,别犹豫。
垃圾股出清了,资金自然会向优质公司集中,流动性会改善,估值也会修复。
优胜劣汰,才是健康的市场。
第三,加强投资者保护,提升违法成本
上市公司造假、业绩变脸、大股东减持收割,这些问题的处罚力度太轻了。
违法成本太低,就会有人不断铤而走险。
要提升信披质量,加大财务造假的处罚力度,加强对中小股东的权益保护。
让投资者敢来,放心来,不用担心被坑。
有信心,才有资金。
第四,吸引新兴产业,优化上市公司结构
传统产业不行了,就要吸引新兴产业。
AI、新能源、生物医药、高端制造,这些代表未来的产业,要想办法吸引它们来港股上市,给更好的政策,更灵活的制度。
上市公司结构优化了,有成长股了,有故事了,自然就能吸引新的资金。
不然永远是金融地产周期股,永远跟着经济周期波动,没有长期成长逻辑,吸引不了长期资金。
最后几句心里话
做了20年全球市场,我对港股是有感情的。
它曾经是亚洲最活跃的资本市场,是中国连接世界的桥梁,创造过无数财富神话。
但现在,它确实遇到了很大的问题。融资市的标签越来越重,投资价值越来越弱,全球资本在用脚投票。
这不是哪一家公司的问题,也不是哪一天的问题,是长期积累的结构性矛盾。
但我还是相信,港股有它独特的价值,有它不可替代的位置。
只要真的下决心改革,平衡融资和投资,出清劣质公司,保护投资者,优化产业结构,它一定能重新好起来。
怕就怕,只想着融资,只想着短期利益,不愿意动真格的。
那样的话,最后只会被世界资本彻底抛弃。
资本市场的本质,是信心。人心散了,就什么都没了。
最后问大家两个问题:你觉得港股现在最大的问题是什么?你认为它还能重回以前的辉煌吗?评论区聊聊你的看法。
觉得这篇文章对你有帮助的,点赞、关注、转发三连走一波。你的支持就是我持续深度调研的动力。后面还会跟大家拆解更多全球市场的底层逻辑,带你看懂真正的资本世界。
简配资提示:文章来自网络,不代表本站观点。
- 上一篇:华信投资 香港金管局总裁余伟文:港元汇价偏软主要反映两大因素影响
- 下一篇:没有了
相关文章
沪深京行情 实时轮播
热点资讯